Domain stoerungsdiagnose.de kaufen?
Wir ziehen mit dem Projekt
stoerungsdiagnose.de um.
Sind Sie am Kauf der Domain
stoerungsdiagnose.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stoerungsdiagnose.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
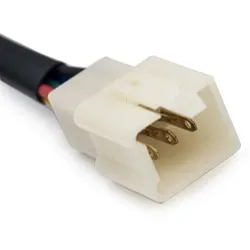
Multimetrix CBF 01 IdentifikationMit dem Multimetrix CBF 01 Ortungsgerät finden Sie Sicherungen oder Schutzschalter einfach und sicher. Dafür ist keine Unterbrechung der Stromversorgung erforderlich. Die Schutzschalter lösen bei der Suche nicht aus und empfindliche elektronische Systeme werden nicht beeinträchtigt. Die Empfindlichkeit bei der Suche ist einstellbar. Die Anzeige erfolgt akustisch und optisch.79,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stuhltest zur umfassenden Untersuchung der Darmdurchlässigkeit - Test zur Beurteilung der Permeabilität der Darmwand, einschließlich der Bestimmung von Zonulin und Alpha-1-AntitrypsinAnalyseparameter: Untersuchung ausgewählter Darmbakterien, Hefen (z.B. Candida), Helicobacter-pylori-Antigen sowie anderer Marker wie Zonulin, Alpha-1-Antitrypsin, Beta-Defensin 2, sIgA und pH-Wert anhand einer Stuhlprobe. Mikrobiologische Analyse: Ihre eingereichte Probe wird im Labor untersucht. Sie erhalten eine Übersicht der gemessenen Werte mit entsprechenden Referenzbereichen. Probenentnahme zu Hause: Sie entnehmen die Stuhlprobe selbst zu Hause mithilfe der beiliegenden Anleitung und senden sie dann zurück525,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Konnwei Kw310 Professioneller Universeller Kfz-scanner: Werkzeug Zur Diagnose Und Analyse Von Kfz-codes.Funktionen: 1. KW310 Code-Lesegerät, Plug & Play, schnelle Analyse und Löschung von Fehlercodes, sehr einfach zu bedienen, selbst Anfänger können mit diesem Gerät Fehlercodes auslesen. 2. Vollständige OBDII-Diagnosescanner-Funktion: Motorfehlercodes lesen und löschen; Freeze-Frame-Daten anzeigen; Fahrzeuginformationen anzeigen usw. Praktisch, um den Echtzeitstatus Ihres Fahrzeugs zu kennen, ohne eine Autowerkstatt aufsuchen zu müssen. 3. Das KW310 Auto-Code-Lesegerät kann schnell alle Arten von emissionsrelevanten Fehlercodes lesen und löschen, die im Fahrzeug gespeichert sind, sowie ausstehende Codes und Code-Definitionen anzeigen. Perfektes Diagnosegerät für Heimwerker und Autobesitzer. 4. Tragbares, rutschfestes Design und langes Diagnosekabel ermöglichen Ihnen die Durchführung professioneller Diagnosen im oder außerhalb Ihres Fahrzeugs. Großes LCD-Display und vier intuitive Tasten erleichtern die Bedienung und zeigen die Testergebnisse direkt an. Keine Batterie erforderlich; das Gerät wird nach dem Anschluss über das Fahrzeug mit Strom versorgt. Selbst Anfänger können dieses Gerät problemlos bedienen. 5. Mit dem KW309 OBD2-Scanner können Sie Diagnosedaten wie Fehlercodes, Freeze-Frames und Live-Daten speichern. Kostenlose Software-Updates auf Lebenszeit beheben Fehler und fügen neue Parameter hinzu. Spezifikationen: Funktionen: KW310 Code-Lesegerät, Plug & Play, schnelle Analyse und Löschung von Fehlercodes, sehr benutzerfreundlich; selbst Anfänger können damit Fehlercodes auslesen. Vollständige OBDII-Diagnosefunktionen: Motorfehlercodes lesen und löschen; Freeze-Frame-Daten anzeigen; Fahrzeuginformationen anzeigen usw. Praktisch, um den Echtzeitstatus Ihres Fahrzeugs zu kennen, ohne eine Werkstatt aufsuchen zu müssen. Der automatische Code-Leser KW310 liest und löscht schnell alle Arten von emissionsrelevanten Fehlercodes, die im Fahrzeug gespeichert sind, sowie ausstehende Codes und zeigt Code-Definitionen an. Das perfekte Diagnosegerät für Hobby-Mechaniker und Autobesitzer. Dank des tragbaren, rutschfesten Designs und des langen Diagnosekabels können Sie professionelle Diagnosen im Fahrzeuginneren oder außerhalb durchführen. Ein großes LCD-Display und vier intuitive Tasten erleichtern die Bedienung und zeigen die Testergebnisse direkt an. Keine Batterie erforderlich; die Stromversorgung erfolgt über das Fahrzeug nach dem Anschluss. Selbst Anfänger können dieses Gerät problemlos bedienen. Im KW310 OBD2-Scanner lassen sich Diagnosedaten speichern, darunter Fehlercodes, Standbilder und Live-Daten. Bietet kostenlose Software-Updates auf Lebenszeit, um Fehler zu beheben und neue Einstellungen hinzuzufügen. Spezifikationen: Farbe: Rot, Schwarz (optional) Material: Kunststoff Sprachen: Englisch, Französisch, Deutsch, Niederländisch, Spanisch, Russisch, Portugiesisch. Betriebstemperatur: 0 bis 60 °C (32 bis 140 °F) Lagertemperatur: -20 bis 70 °C (-4 bis 158 °F) Größe: 20 × 15 × 4 cm Gewicht: 170 g Lieferumfang: 1 × Fahrzeugtester 1 ×...45,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Multimetrix CBF 01 IdentifikationMit dem Multimetrix CBF 01 Ortungsgerät finden Sie Sicherungen oder Schutzschalter einfach und sicher. Dafür ist keine Unterbrechung der Stromversorgung erforderlich. Die Schutzschalter lösen bei der Suche nicht aus und empfindliche elektronische Systeme werden nicht beeinträchtigt. Die Empfindlichkeit bei der Suche ist einstellbar. Die Anzeige erfolgt akustisch und optisch.79,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
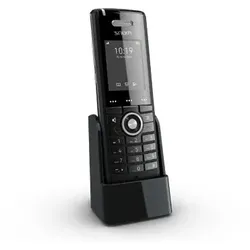
Snom M65 Anrufer-Identifikation SchwarzDurch sein elegantes Aussehen und seine umfangreiche Funktionspalette ist das M65 besonders für Anwender geeignet, die mehr von ihrem Telefonsystem erwarten. In Verbindung mit der Multizellen-Basisstation M700 können Anwender selbst in weitläufigen Gebäuden und über mehrere Stockwerke hinweg ohne Qualitäts- oder Gesprächsverlust mobil telefonieren. Das M65 ist mit einem großen beleuchteten 2-Zoll-Farbdisplay und beleuchteter Tastatur ausgestattet. Das exzellente HD-Audio garantiert kristallklare Sprachqualität für Ihre Telefonate. Auf einen Blick Anrufer-Identifikationja Markenkompatibilitätsnom Freisprecheinrichtungja Gewicht123 g Produktbeschreibung Eine integrierte dreifarbige LED informiert augenblicklich über verpasste Anrufe, Sprachnachrichten und den Ladestatus des Akkus. In Kombination mit der Basisstation M700 bietet das M65 außerdem eine Vielzahl komfortabler Telefonie-Funktionen wie Makeln, Konferenz, Anruferlisten oder direkten Zugriff auf ein Firmen-Telefonbuch. Alle te...156,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
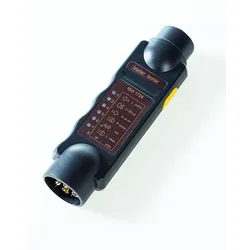
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.